 科技新報
受惠 AI 算力強勁需求與 iPhone 備貨旺季,凱基給予台積電 3,200 元目標價
站內可閱讀至 (台北時間)
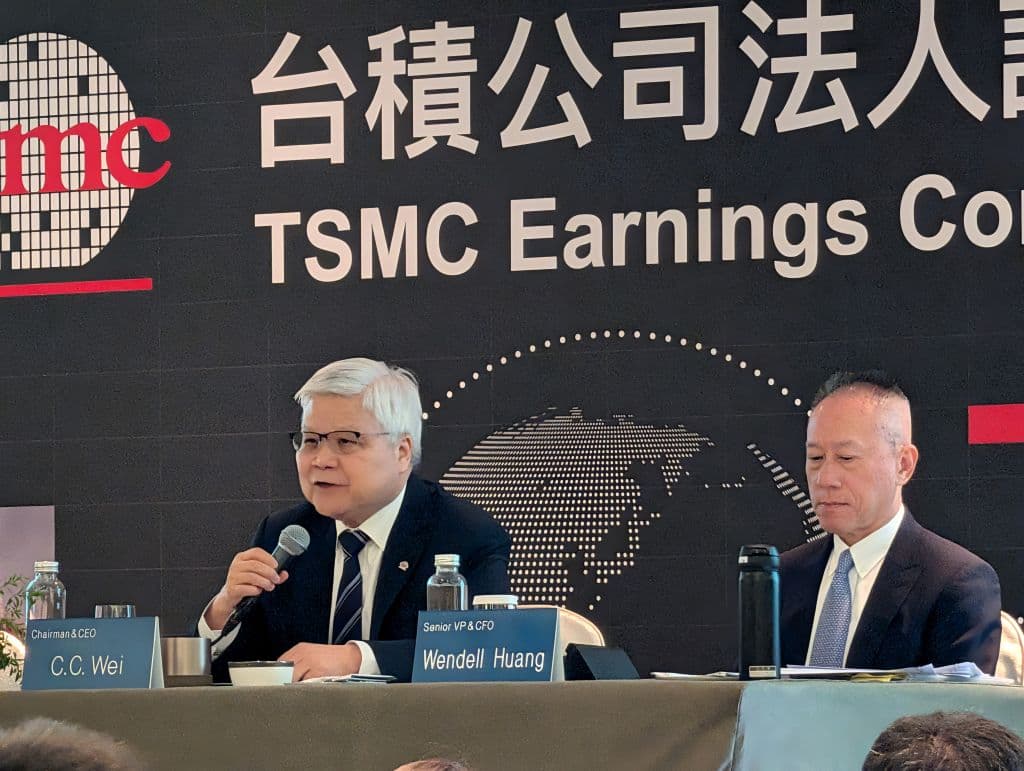
凱基投顧發布最新台積電研究報告指出,受惠於強勁的 AI 算力需求與 iPhone 備貨旺季帶動,台積電第 3 季財報可望略優於財測高標,並看好未來先進製程調漲價格與 HBM4e 客製化需求推升成長動能,重申「增加持股」投資評等,維持 12 個月目標價 3,200 元。
凱基投顧預估,台積電第3季營收將季增16.2%至1.48兆元,略優於公司財測高標,主要歸功於高產能利用率與產品組合改善,抵消了N2量產及海外設廠費用的稀釋效應,單季毛利率預計達68%,高於財測區間的65%至67%。展望第4季,受N2業務佔比擴大影響,毛利率估持平或略降至67.6%,但營收季增率仍可望達高個位數。
針對價格政策,報告預測在產能吃緊下,台積電2027年先進製程價格將全面調漲5%至10%,先進封裝與成熟製程價格則預計分別調漲10%至15%與3%至5%。在Nvidia Rubin晶片量產、強勁AI ASIC及Agentic AI需求推升下,預期2027年N3產能利用率將維持在120%以上高檔。
此外,台積電日前宣布將加碼擴建3座N3廠房。凱基分析,台積電積極擴充N3產能的主因是HBM4e客製化基底晶粒需求崛起,估算若1,000萬顆GPU均採用HBM4e,單月需N3晶圓4.5萬至5萬片,相當於其N3產能的20%至25%。預估2026至2028年底,台積電N3月產能將分別達到16萬、20萬及22萬片。
在財務預測方面,凱基預估台積電2026年營收將達5.46兆元,每股盈餘(EPS)大幅跳升至109.12元。到了2027年,年營收預計年增32.8%至7.25兆元,EPS達141.18元,資本支出更將高達700億至720億美元。預估2028年營收則可進一步衝上9.29兆元,EPS攀升至182.83元。凱基強調,台積電依舊為半導體領域之首選個股,給予3,200元目標價(約為2027年下半年至2028年上半年平均每股盈餘的20倍),對照近期收盤價2,510元,潛在上漲空間約27.5%。
(首圖來源:科技新報攝)
您的咖啡贊助將是讓我們持續走下去的動力
從這裡可透過《Google 新聞》追蹤 TechNews