 三立新聞網
Vera Rubin放量後 被動元件二哥身價再評高
作者 廖珪如全文約 1,367 字
文章摘要
三立新聞網 · 文章頁摘要AI伺服器電源架構升級帶動高階積層陶瓷電容(MLCC)需求持續升溫,法人看好禾伸堂受惠GPU及ASIC平台拉貨,新設備產能陸續加入,預估第四季毛利率將突破3成,單季獲利創新高。隨著2027年產能再擴增40%與產品組合改善,每股盈餘爆發性成長,法人給予買進評等,目標價上看900元。
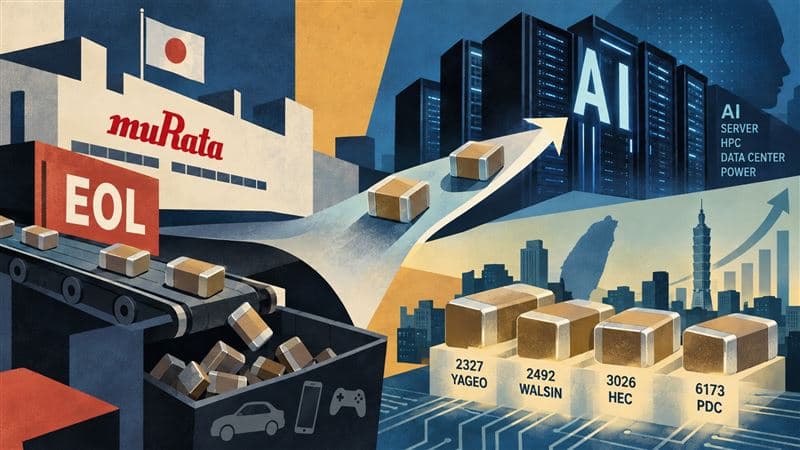
AI伺服器電源架構升級,帶動高階積層陶瓷電容(MLCC)需求持續升溫,法人看好禾伸堂(3026)受惠GPU及TPU/ASIC平台拉貨,加上新設備陸續貢獻產能,高階MLCC出貨可望持續增加,預估2026年第四季毛利率突破3成、單季獲利再創新高。...